联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
高投资价值企业融资项目发布 首页 > 服务项目 > 拟IPO(融资项目发布) > 高投资价值企业融资项目发布
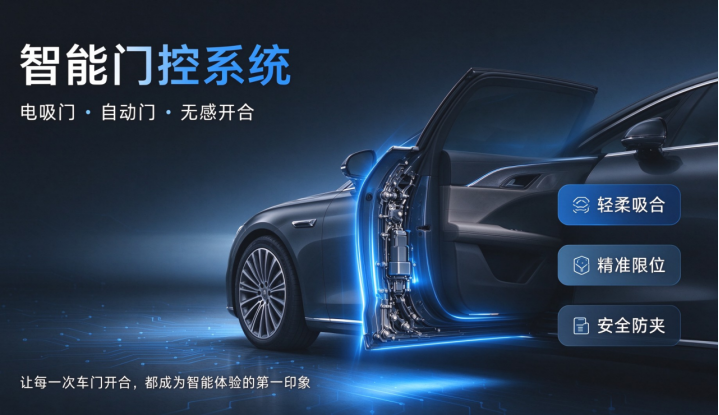
门关上那一下:一个电吸门项目,为什么值得我们认真看
—— 九晨财关 · 项目观察
陪朋友取车,车门带到半掩,“咔”一声自己吸合锁死——他那台25万出头的车,电吸门还是高配才有。这个汽车智能门控项目目前正在融资,九晨财关是独家财务顾问。
一、需求是已经发生的配置迁移
威尔森《2026年成都车展展后报告》的新能源电吸门装备率:15-20万5.8%、20-25万15.1%、25-30万34.8%、30-35万62.1%、35万以上67.9%。15-30万正卡在“前装没标配、用户已知道想要”的缝里,配置内卷已经把它卷到22万级,用户教育由车企做完了。
二、三件值得认真看的事
第一,它解的是行业没干利索的痛点:最后15mm吸合盲区是夹手风险集中点,蔚来走物理间隙加扭矩、理想走电容条预判防夹,“断电打不开”更是改装件的旧账。一体式锁块加断电解锁,让小公司在局部压制上市公司。
第二,钱花在刀刃上:样品已验证、核心指标达标,天使轮只融200万且不建产线,靠IATF16949合作方代工、用后装回款验证前装,买的是模具、认证和数据,不是库存。
第三,天花板高一个数量级:电动门装备率25-30万只有2.0%、35万以上25.5%,电吸门是入口,门控与智能进入才是终局,单车价值量从几百元走到数千元;国内改装渗透率不足5%、欧美日约55%,这个差距就是增长。
三、两处口径要重算
计划书按终端2150元倒推的233万套,已接近全球年产量的八成。压小之后结论更有利——第三年中性档约5万多套,靠海外后装、4S/PDI与前装定点三条线各拿一点就够。38-59%的毛利率高于行业20-30%,来自一体式集成省掉的装配与线束环节;1500-2800元对标雅固3000+,是主动给门店留分成。“月销突破500套”比中性档隐含的月均950-1400套宽松得多,达成概率不低。
四、上行空间的算术
天使轮投后2000万,对应第3年中性4000-6000万营收只有0.3至0.5倍市销率,而东箭科技约2.25倍——安全边际留在起点。里程碑兑现后给1.5至2.5倍并不激进,对应估值0.6-1.5亿元、天使轮3至7倍,乐观档可看到5至12倍(未计稀释)。增值靠事件不靠烧钱:BOM实价、月销套数、认证进度、专利授权,每项落地直接抬一轮估值;退出也不只IPO,车身附件与智能进入赛道的产业并购正在活跃。
五、三个绕不过去的风险
一是把合作依赖写成合同条款:借用合作方资质、产能与海外渠道是轻资产的理性选择,产线A轮自建,投前用备选供应商与交付对赌锁定连续性。二是把合规变成壁垒:2026年6月九部门新政给出首份全国统一改装正面清单,出清的是无资质小作坊;按功能安全设计、留存合规账的正规军反而受益。三是把权属做实:研发负责人自研、竞业已厘清,投前完成专利过户与职务发明确认即可。
这不是赛道爆发的钱,是“用后装现金流把前装门票买下来”的钱,适合能接受24-36个月验证期的产业投资人和有整车资源的战投。门票拿到之后,它就不是配件公司,而是智能座舱“门”场景的入口供应商。
想要完整BP和我们的成长性测算表,请私下留言我们沟通,确认后按受邀投资人流转。
(数据来自威尔森、GIR、QYResearch、东箭科技2025年报及项目方材料;上行空间为推演口径,不构成投资建议或要约邀请,决策以正式法律文件与尽调结论为准。)